Wie Renten in Europa funktionieren: Das Drei-Säulen-System erklärt
Europäische Rentensysteme bauen auf Dreisäulenmodell: staatliche Renten, betriebliche (Arbeitgeber-)Renten und private Ersparnisse. Zu verstehen, wie Renten in Europa funktionieren — und wie die Säulen zusammenarbeiten — ist der Schlüssel, um zu wissen, ob Sie auf dem richtigen Weg zu einem komfortablen Ruhestand sind. OECD-Rentenstatistik Vergleichen Sie die Rentensysteme in den Mitgliedsländern.
Inhaltsverzeichnis
- Renten in Europa: Das Drei-Säulen-Modell
- Renten in Europa Säule 1: Staatliche Renten
- Renten in Europa Säule 2: Betriebsrenten
- Säule 3: Private Altersvorsorge
- Rentenalter in ganz Europa
- Wie viel sollten Sie sparen?
- Häufig gestellte Fragen
Renten in Europa: Das Drei-Säulen-Modell
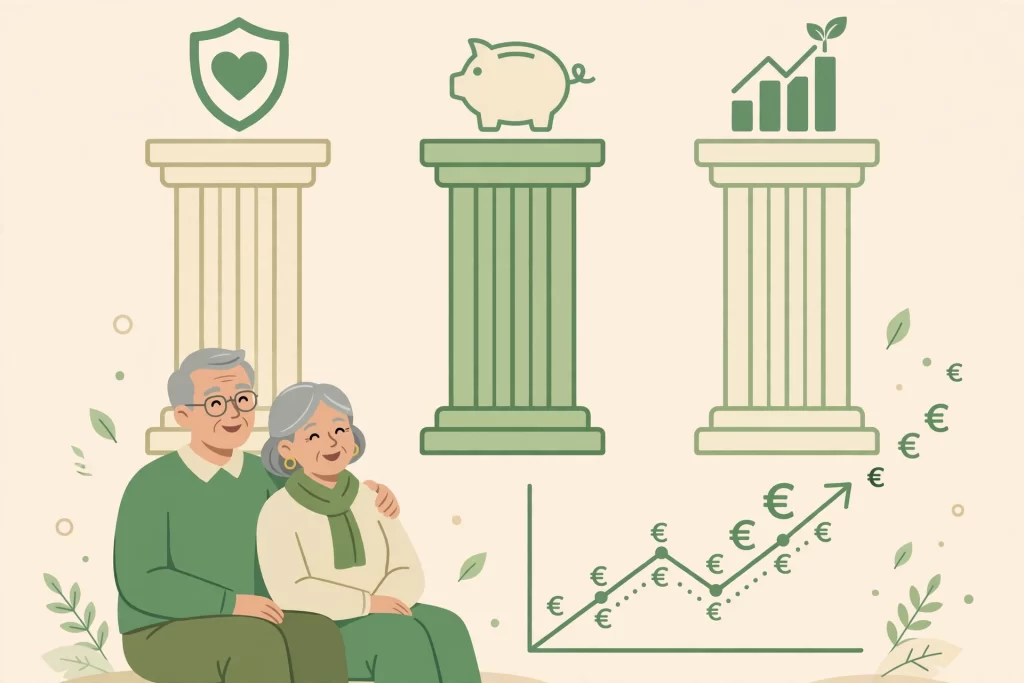
- Säule 1 — Staatliche Rente: Obligatorisch, umlagegerecht, finanziert aus den laufenden Arbeitnehmerbeiträgen.
- Säule 2 — Betriebsrente: Arbeitgebergesponserte Programme, manchmal obligatorisch (Niederlande, Dänemark) oder freiwillig.
- Säule 3 — Private Spareinlagen: Freiwillige persönliche Renten und Investitionen mit Steuervorteilen in den meisten Ländern.
Renten in Europa Säule 1: Staatliche Renten
Die staatlichen Renten sind sehr unterschiedlich.
- Beitragssätze: Typischerweise 18-25% des Gehalts (zwischen Arbeitgeber und Arbeitnehmer geteilt).
- Ersatzquoten: Der Anteil des Vorruhestandseinkommens, den die staatliche Rente ersetzt, reicht von ~30% bis ~80%, abhängig vom Land und Ihrer Einkommensgeschichte.
- Qualifikationsjahre: Die meisten Länder verlangen 35-45 Jahre Beiträge für eine volle Rente.
- Koordinierung durch die EU: Wenn Sie in mehreren EU-Ländern arbeiten, werden Ihre Beitragszeiträume aggregiert – Sie verlieren keine Rentenansprüche durch Umzug.
Renten in Europa Säule 2: Betriebsrenten
In der Niederlande und DänemarkDie betriebliche Altersversorgung ist quasi obligatorisch und stellt den Großteil des Renteneinkommens dar. Deutschland, betriebliche Altersvorsorge ist üblich, aber freiwillig. Frankreich, Agirc-Arrco ein Zusatzsystem ist für Arbeitnehmer des privaten Sektors obligatorisch.
Säule 3: Private Altersvorsorge
Beliebte steuerbegünstigte Optionen sind:
- Deutschland: Renten von Riester und Rürup
- Frankreich: PER (Plan d’Épargne Retraite)
- Irland: PRSAs und persönliche Renten
- Spanien: Planes de pensiones
Beiträge sind in der Regel steuerlich abzugsfähig, und das Investitionswachstum wird bis zur Auszahlung steuerlich zurückgestellt.
Rentenalter in ganz Europa
- 65: Spanien, Belgien, Deutschland (Übergang zu 67)
- 66–67: Großbritannien (66, steigt auf 67), Deutschland (67), Niederlande (67)
- 64: Frankreich (erhöht von 62 in 2023 Reform)
- Flexibel: Schweden, Finnland (flexibler Bereich mit versicherungsmathematischen Anpassungen)
Die meisten Länder heben das Rentenalter schrittweise an, um eine längere Lebenserwartung widerzuspiegeln.
Wie viel sollten Sie sparen?
Eine Faustregel: Save 15% des Bruttoeinkommens (einschließlich Arbeitgeberbeiträge) für den Ruhestand. Altersvorsorgerechner um Ihre Ersparnisse zu projizieren, die Zinseszinsrechner Wachstum über Jahrzehnte zu sehen und die Sparzielrechner monatliche Ziele festzulegen.
Beispiel: Einsparung von 500 €/Monat für 35 Jahre bei einer durchschnittlichen Rendite von 5% wächst auf etwa €568,000 Dank Compoundierung.
Intelligente Schritte zur Steigerung Ihrer europäischen Rente
Der Aufbau eines komfortablen Ruhestands durch Renten in Europa erfordert Maßnahmen, die über das staatliche System hinausgehen. Beginnen Sie mit der Überprüfung Ihrer staatlichen Rentenprognose — die meisten Länder bieten Online-Portale an, die Ihren projizierten Anspruch zeigen. Als nächstes maximieren Sie die Anpassung der Arbeitgeberrente, da dies die renditestärkste Investition ist, die den meisten Arbeitnehmern zur Verfügung steht. Wählen Sie für private Ersparnisse kostengünstige Indexfonds anstelle von teuren aktiv verwalteten Produkten. Wenn Sie in mehreren EU-Ländern gearbeitet haben, wenden Sie sich lange vor der Pensionierung an jede nationale Rentenbehörde, um Ihre Ansprüche zu koordinieren.
Renten in Deutschland: Riester, Rürup und das Punktesystem
Deutschland verfügt über eines der am meisten untersuchten Rentensysteme in Europa, das auf „Entgeltpunkte“ aufbaut. Jedes Jahr verdienen Sie Punkte, die sich am nationalen Durchschnitt orientieren – genau den Durchschnitt verdienen und Sie erhalten 1,0 Punkte; die Hälfte verdienen und Sie erhalten 0,5. Ihre staatliche Rente entspricht Ihrer Gesamtpunktzahl multipliziert mit dem aktuellen Punktwert (rund 39 € in Westdeutschland). Das Standardrentenalter beträgt 67, und Sie benötigen 45 Beitragsjahre für eine volle Rente ohne Abzüge. Da die staatliche Rente nur etwa 48% des Durchschnittseinkommens ersetzt, hat Deutschland zwei subventionierte private Optionen geschaffen: die Riester-Rente (für Arbeitnehmer mit staatlichen Zuschüssen von 175 € pro Jahr plus 300 € pro Kind) und die Rürup-Rente (für Selbständige mit großzügigen Steuerabzügen). Beide wurden für hohe Gebühren kritisiert, und die Inanspruchnahme hat enttäuscht – ein warnendes Märchen über Komplexität. Die betriebliche Altersvorsorge füllt einen Großteil der Lücke, wobei die Arbeitgeber oft die Beiträge decken.
Renten in Frankreich: Die Reform von 2023 und Agirc-Arrco erklärt
Frankreichs Rentenreform von 2023, die das gesetzliche Renteneintrittsalter von 62 auf 64 Jahre anhob und monatelange Proteste auslöste, veränderte die Funktionsweise der Renten in Frankreich für eine Generation. Das System besteht aus zwei obligatorischen Schichten: der staatlichen Grundrente („régime de base) und Agirc-Arrco, einem obligatorischen Zusatzsystem für alle Arbeitnehmer des privaten Sektors, das die Beiträge in Punkte umwandelt, ähnlich wie das deutsche System. Zusammengenommen ersetzen sie etwa 75% der Vorruhestandseinkommen für Durchschnittsverdiener, die zu den höchsten in Europa gehören. Die Reform beschleunigte auch die erforderliche Beitragsdauer auf 43 Jahre für eine volle Rente. Frankreichs private Säule ist der PER (Plan d’Épargne Retraite), der 2019 eingeführt wurde, um einen Flickenteppich älterer Produkte zu ersetzen. Die Beiträge sind vom steuerpflichtigen Einkommen abzugsfähig, was ihn bei höheren Verdienerinnen und Verdiener populär macht. Eine eigentümliche Besonderheit: Frankreichs System ist stark umverteilt – Geringverdiener erhalten proportional mehr, während sehr hohe Verdiener die Beitragsobergrenzen erreichen. Für
Renten in den Niederlanden: Das bestfinanzierte System der Welt
Die Niederlande führen durchweg die globale Rentenrangliste an (der Mercer Global Pension Index), und ihr Design erklärt warum. Die erste Säule ist die AOW: eine pauschale staatliche Rente, die an alle gezahlt wird, die zwischen 15 und 67 Jahren in den Niederlanden lebten oder arbeiteten, im Wert von etwa 1.500 €/Monat für eine einzelne Person mit einem vollen Rekord – bescheiden, aber universell. Die Magie ist die zweite Säule: quasi-obligatorische betriebliche Renten, die über 90% der Arbeitnehmer abdecken, die von sektorweiten Pensionsfonds (wie ABP für Beamte und PFZW für das Gesundheitswesen) betrieben werden, die zusammen mehr als 1.500 Milliarden Euro verwalten – mehr als das niederländische BIP. Die Beiträge von durchschnittlich 25-30% des Gehalts (meist vom Arbeitgeber bezahlt) und die Fonds investieren weltweit. Ein wegweisendes 2023-Gesetz verändert das System von definiertem Nutzen zu definiertem Beitrag, mit einem Transfer von Vermögenswerten in Höhe von 1.500 Milliarden Euro – die größte Rentenreform in der niederländischen Geschichte. Die dritte Säule (Einzelrenten, „lijfrente“) bietet Steuerabzüge für Aufstockungen. Die niederländische Lehre für Renten in Europa: breite Abdeckung
Staat gegen private Renten in Europa: Was macht das schwere Heben?
Das Gleichgewicht zwischen staatlicher und privater Rente in Europa variiert dramatisch – und sie bestimmt, wie viel man sich selbst sparen muss. In Frankreich, Italien und Spanien macht der Staat das schwere Heben: öffentliche Renten ersetzen 70-80% des Einkommens für durchschnittliche Arbeitnehmer, so dass private Ersparnisse als Aufstockung übrig bleiben. In Deutschland und Belgien ersetzt der Staat etwa 45-55%, so dass betriebliche und private Renten für die Aufrechterhaltung des Lebensstandards unerlässlich sind. Die Niederlande kehren das Modell um: die pauschale AOW ist bescheiden, aber nahezu universelle betriebliche Renten liefern Gesamtersatzquoten über 80%. Irland und das Vereinigte Königreich liegen auf dem anderen Extrem – grundlegende staatliche Renten sind niedrig (rund 30-40% Ersatz), und das System erwartet erhebliche private Ersparnisse. Der Trend in ganz Europa ist klar: Alternde Bevölkerungen drängen Staaten dazu, Großzügigkeit zu beschneiden, Gewicht auf finanzierte private Säulen zu verlagern.
Expat Pensionen in Europa: Was passiert, wenn Sie umziehen
Der Wechsel zwischen den EU-Ländern bedeutet nicht den Verlust von Rentenrechten – aber er bedeutet Papierkram. Nach den EU-Koordinierungsvorschriften (Verordnungen 883/2004 und 987/2009) werden Beitragszeiträume aus allen EU-/EWR-Ländern und der Schweiz bei der Berechnung Ihrer Anspruchsberechtigung aggregiert, so dass fünf Jahre in Deutschland plus zehn in Spanien plus acht in Frankreich Sie für drei Teilrenten qualifizieren können. Jedes Land zahlt seinen Anteil auf der Grundlage Ihrer Zeit dort, und Sie bewerben sich über die Rentenbehörde in Ihrem Wohnsitzland, die sich mit den anderen koordiniert. Private und betriebliche Renten sind schwieriger: Einige können über QROPS-ähnliche Vereinbarungen übertragen oder ruhend bleiben, während andere bleiben müssen – Sperrfristen vor dem Umzug überprüfen, da das vorzeitige Ausscheiden aus einem niederländischen Rentenfonds Arbeitgeberbeiträge einbüßen kann. Die Besteuerung unterliegt bilateralen Verträgen: Die meisten Steuerrenten in Ihrem Wohnsitzland, aber einige (wie Frankreich-Spanien) haben spezielle Regeln. Die goldene Regel für Expat-Renten in Europa: Bewahren Sie jeden Lohnschein und jede Rentenerklärung in jedem Land auf, registrieren Sie sich bei jeder nationalen Rentenbehörde und
Häufig gestellte Fragen
Kann ich meine Rente erhalten, wenn ich in ein anderes EU-Land ziehe?
Die EU-Vorschriften garantieren, dass Sie Ihre staatliche Rente in jedem EU-Land erhalten können, und die Beitragszeiträume zwischen den Ländern werden kombiniert.
Reicht die staatliche Rente zum Leben?
Staatliche Renten ersetzen typischerweise 30-60% des Durchschnittseinkommens, weshalb die Säulen 2 und 3 wichtig sind.
Wie wird die Rentensteuer in Europa behandelt?
Die meisten Länder verwenden ein EET-Modell: Beiträge steuerbefreit, Wachstum steuerbefreit, Abhebungen besteuert.
Wann sollte ich anfangen, für den Ruhestand zu sparen?
So früh wie möglich. Ab 25 statt 35 können Sie Ihren endgültigen Topf bei gleichem monatlichen Beitrag etwa verdoppeln, dank des zusammengesetzten Wachstums.
Kann ich meine Rente von einem EU-Land in ein anderes übertragen?
Staatliche Renten können nicht „übertragen werden – stattdessen aggregieren die EU-Vorschriften Ihre Beitragszeiträume länderübergreifend, und jedes Land zahlt seinen Anteil, wenn Sie in Rente gehen. Die betrieblichen Renten variieren: Einige niederländische oder deutsche Systeme ermöglichen Übertragungen in gleichwertige ausländische Systeme, während andere bis zum Rentenalter ruhen müssen. Überprüfen Sie immer die Ausübungsregeln, bevor Sie umziehen.
Was passiert mit meiner Rente, wenn ich die EU verlasse?
Ihre erworbenen Rechte sind geschützt. Die EU-Koordinierungsregeln gelten auch für EWR-Länder und die Schweiz, und bilaterale Abkommen betreffen viele andere (z. B. die USA, Kanada, Australien). Sie erhalten weiterhin die Rente, die Sie verdient haben, obwohl das Antragsverfahren durch Ihr Wohnsitzland läuft und Monate dauern kann.
Werden Renten in Europa besteuert?
Ja, in den meisten Ländern. Das gemeinsame EET-Modell bedeutet, dass Beiträge steuerbefreit sind, Wachstum ist steuerbefreit, aber Auszahlungen werden als Einkommen besteuert. Einige Länder bieten steuerfreie Pauschalbeträge (z. B. 25% in Irland und Großbritannien) oder ermäßigte Sätze an. Bilaterale Steuerabkommen weisen Ihrem Wohnsitzland normalerweise Steuerrechte zu – aber überprüfen Sie den spezifischen Vertrag, da es Ausnahmen gibt.
Wie überprüfe ich meine staatliche Rentenprognose?
Die meisten EU-Länder bieten Online-Renten-Tracking an: Die Deutsche Rentenversicherung sendet Jahresabrechnungen und hat ein Online-Portal; Frankreichs info-retraite.fr aggregiert alle Ihre Systeme; die niederländische mijnpensioenoverzicht.nl zeigt AOW plus betriebliche Renten an. Fordern Sie mindestens jährlich eine Prognose an – Fehler in den Beitragsaufzeichnungen sind häufig und leichter zu beheben frühzeitig.
Kann ich früh in Europa in Rente gehen?
In der Regel ja, aber zu einem Preis. Die meisten Länder erlauben Vorruhestand 2-5 Jahre vor dem Normalalter, mit versicherungsmathematischen Ermäßigungen von etwa 3-6 % pro Jahr zu früh (z. B. zieht Deutschland 0,3 % pro Monat ab).